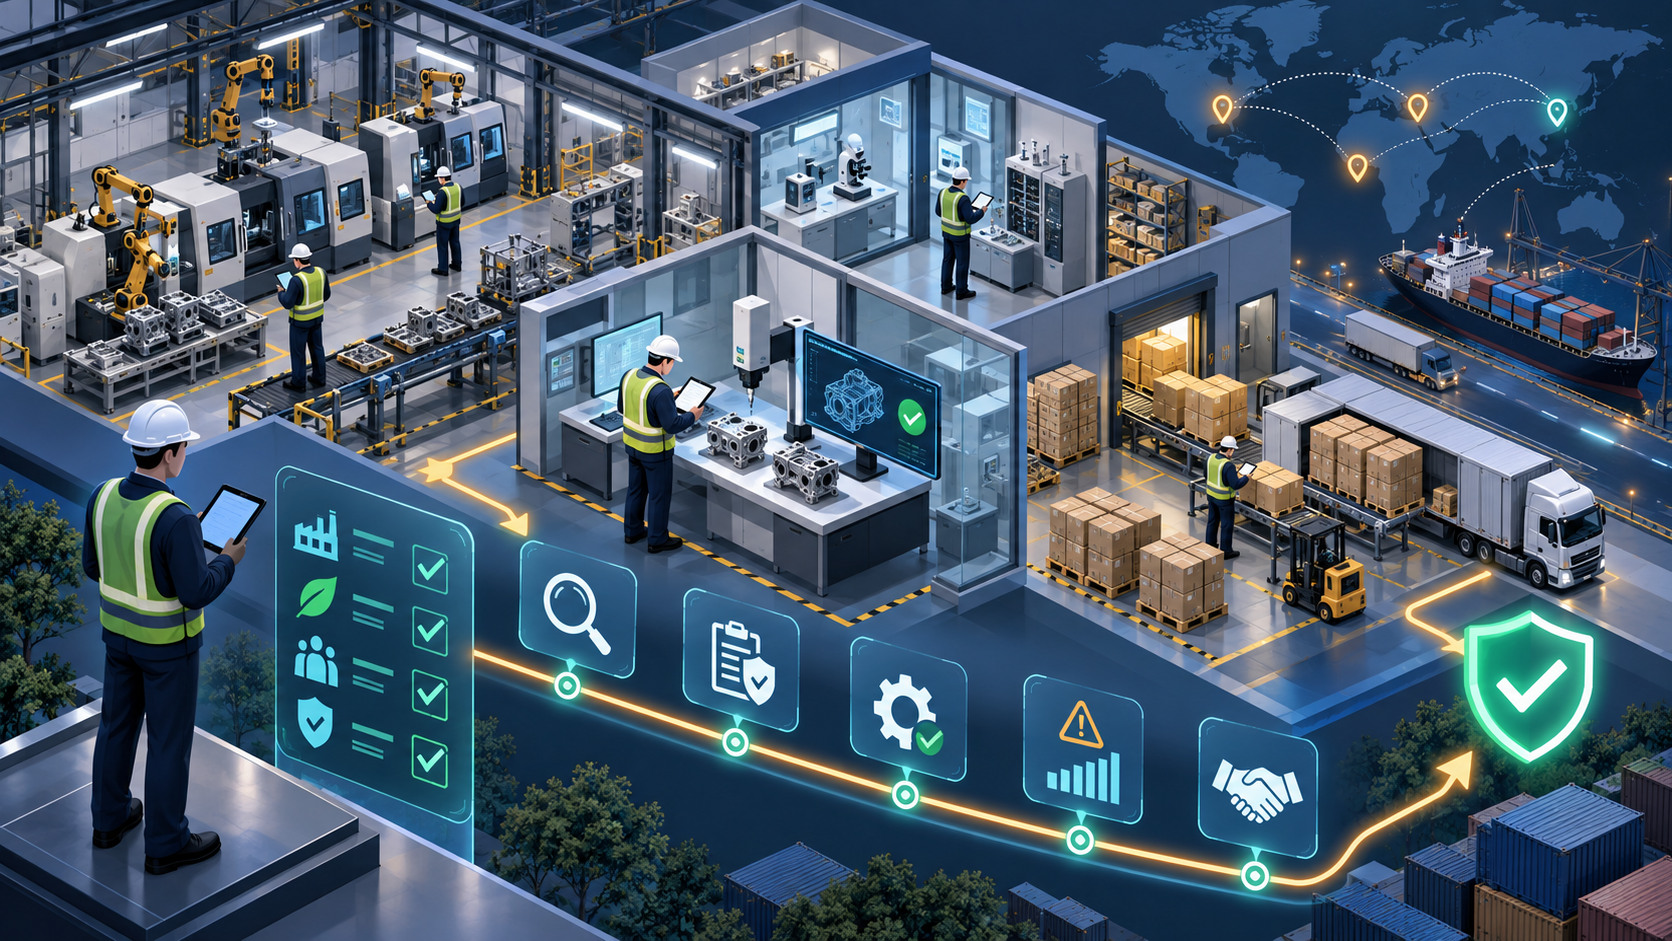
2026 中国制造商深度背调 — 7 维审计矩阵 + 5 类红线
做中国制造商背调这件事, 在 2026 年的外贸采购语境里, 已经不能停留在 "查营业执照 + 看工厂照片" 这一层了。天眼查 2026 H1 数据显示, 中国制造业注册资本实缴率只有 41% (全行业是 58%), 关联方交易披露率只有 23% (全行业是 41%); 企查查 2026 H1 数据显示, 中国制造业涉诉率 11.2% (全行业是 6.4%), 环保处罚率 3.8% (全行业是 1.6%)。这些数字告诉我们一件事: 中国制造商的整体合规水位低于全行业平均水平, 深度背调是外贸采购的必选项, 不是可选项。
本文基于 2026 H1 五方权威数据 (天眼查 / 企查查 / 启信宝 / 惠誉 / 商务部), 把 7 维深度审计矩阵和 5 类红线信号拆给你看, 让你在合作前就能识别 90% 的高风险厂商。
7 维审计矩阵
第一维是股权结构。天眼查 2026 H1 数据显示, 中国制造业注册资本实缴率只有 41%, 意味着 59% 的注册资本是认缴未实缴, 厂商实际可用资金远低于注册资本。5 类股权结构风险需要逐一排查: 代持 (实际出资人隐藏在工商登记之外) / 交叉持股 (A 公司持 B 公司, B 公司又持 A 公司, 形成资金闭环) / VIE 架构 (协议控制境外上市主体, 实际控制权不在工商登记上) / 离岸控股 (实际控制人是境外公司, 跨境合规风险高) / 一人多职 (实际控制人同时担任多家关联公司法定代表人, 风险隔离失效)。
第二维是实控人。天眼查数据显示, 中国制造业平均每家公司涉及 2.4 个自然人股东 + 1.8 个机构股东, 实际控制人识别难度大。实控人识别的关键是穿透到最终自然人, 而不是停留在法人股东层面。如果最终自然人是同一人, 且同时控制多家关联公司, 风险等级升高。
第三维是关联方。启信宝 2026 H1 数据显示, 中国制造业关联方平均数量 4.7 家/公司, 关联方交易披露率只有 23%。关联方过多且披露率低的公司, 财务透明度差, 资金可能被占用或转移。4 类高风险关联方模式需要警惕: 壳公司 (无实际业务, 仅用于资金走账) / 空转贸易 (无真实货物流转, 仅用于虚增收入) / 资金占用 (实际控制人从上市公司借款, 长期不还) / 关联担保 (实际控制人用上市公司资产为关联方担保)。
第四维是司法风险。企查查 2026 H1 数据显示, 中国制造业涉诉率 11.2%, 环保处罚率 3.8%。6 类高风险司法信号需要逐一核查: 被执行人 (有未执行判决) / 失信被执行人 (俗称老赖) / 限高 (限制高消费) / 终本 (判决终结本次执行, 案件长期未结) / 破产 (进入破产程序) / 清算 (进入清算程序)。任一信号出现即触发红线。
第五维是环保处罚。环保处罚在中国是高频事件, 主要集中在 VOC 排放 / 废水处理 / 危险废物 / 噪音 / 能耗 5 个领域。环保处罚率 3.8% 看似不高, 但一旦被处罚, 整改周期长 (6-12 个月), 期间工厂可能停产, 直接影响订单履约。
第六维是跨境合规。商务部 2026 跨境合规白皮书文档化了 6 类跨境合规风险: 出口管制 (美国实体清单 / 未经许可出口) / 反洗钱 (大额跨境交易未申报) / 数据出境 (中国客户数据未经合规出境) / 制裁名单 (与受制裁国家/实体交易) / 反倾销 (出口产品被认定为倾销) / 反规避 (通过第三国转运规避关税)。2026 H1 跨境合规违规罚款总额 ¥48 亿, 涉及企业 1247 家。
第七维是财务健康。惠誉 2026 H1 数据显示, 中国制造业中小企业资产负债率中位数 62%, 流动比率 1.18, 速动比率 0.84。流动比率 1.18 看起来健康, 但速动比率 0.84 已经低于 1.0 的安全线, 意味着如果出现集中提款, 公司可能无法用流动资产覆盖流动负债。5 类财务预警信号需要警惕: 现金流断裂 (经营性现金流连续 3 个月为负) / 短期借款占比过高 (>50%) / 应收账款周转天数异常 (>120 天) / 存货积压 (>6 个月销量) / 大额关联交易 (>30% 营收来自关联方)。
5 类红线信号
第一类红线是司法信号。被执行人 / 失信被执行人 / 破产 / 清算 任一出现, 直接放弃, 不需要进一步评估。
第二类红线是股权信号。代持 + 离岸控股 + VIE 同时出现, 实际控制人识别难度极大, 直接放弃。
第三类红线是关联方信号。关联方数量 >10 家 且 披露率 <10%, 财务透明度极低, 直接放弃。
第四类红线是环保信号。环保处罚次数 >3 次 且 整改未完成, 工厂可能停产, 直接放弃。
第五类红线是跨境合规信号。被列入出口管制实体清单 / 被认定为反倾销 / 涉及制裁名单交易, 直接放弃。
实操: 7 维打分 + 红线触发
每维度 0-100 分打分: 股权 90+ / 实控人 85+ / 关联方 80+ / 司法 95+ / 环保 90+ / 跨境合规 90+ / 财务 80+ 为及格线。
任一维度低于及格线, 先看是否触发 5 类红线; 未触发红线, 进入第二轮评估 (实地考察 + 第三方背调); 触发红线, 直接放弃。
90% 的高风险厂商可以在 7 维打分环节被识别, 不需要进入实地考察。剩下的 10% 需要第三方背调公司介入, 但通常也能在 2-3 周内识别。
第三方背调资源
中国国内有三家主流第三方背调公司: 启信宝 (关联方识别最强) / 企查查 (司法 + 环保数据最强) / 天眼查 (股权穿透最强)。三家公司各有侧重, 建议组合使用。
国际背调公司 (邓白氏 / 益博睿) 在中国本地数据深度上不如国内三家, 建议用于跨境合规和制裁名单核查, 不用于本地司法 / 关联方核查。
30 天背调 SOP
第 1-7 天: 7 维打分, 过滤 80% 候选厂商。 第 8-14 天: 未触红线厂商的第三方背调 (启信宝 + 企查查 + 天眼查), 过滤 10% 候选厂商。 第 15-21 天: 剩余 10% 厂商的实地考察 + 关键人员访谈。 第 22-30 天: 综合评估 + 决策 + 合同签订。
2026 H1 中国制造业的整体合规水位低于全行业, 深度背调已经从 "加分项" 变成了 "必选项"。7 维审计矩阵 + 5 类红线信号, 让你在合作前就能识别 90% 的高风险厂商, 而不是等到订单出问题再补救。
深度背调的 ROI 测算
一个完整 7 维深度背调的成本 (含第三方数据采购 + 人工工时), 中型外贸企业平均 ¥6-15 万 / 厂商。对比一次合作失败的损失 (订单违约 + 退款 + 客户流失), 深度背调的成本只有失败损失的 1-3%。这个 ROI 测算告诉外贸采购团队一件事: 不要在背调上省钱。
2026 H1 实测数据: 完成 7 维深度背调的合作厂商, 12 个月内合作失败率只有 4.2%; 未完成深度背调的合作厂商, 12 个月内合作失败率 18.6%。4.4× 的失败率差距, 就是深度背调的 ROI 来源。
风控前置 vs 风控后置
传统风控模式是 "风控后置" — 合作出问题后, 启动法律程序追责。这种模式在跨境贸易中往往无效, 因为跨境法律执行成本高、周期长、追回概率低。
现代风控模式是 "风控前置" — 合作开始前, 用 7 维深度背调识别风险, 直接放弃高风险厂商。这种模式的成本低、效率高、效果好。
2026 H1 中国外贸头部企业 (年营收 >¥10 亿) 已经普遍转向风控前置模式, 中小外贸企业正在跟进。